GDP统计新规实施,对哪些城市影响最大?
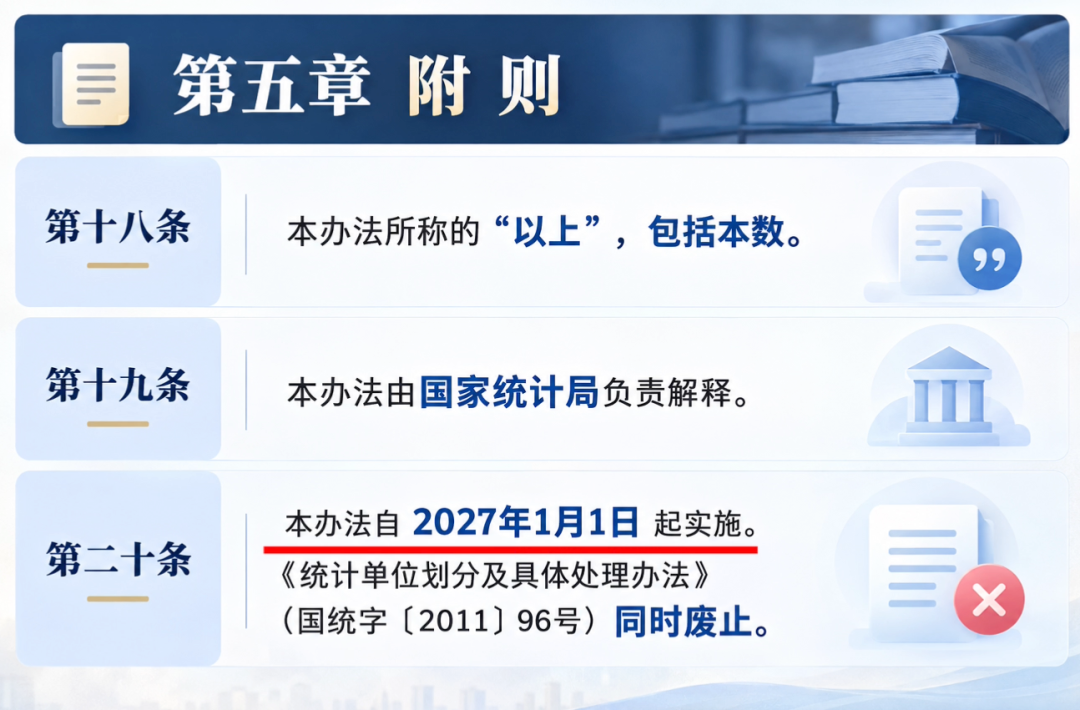
国家统计局最近修订了一项重要规定,将于明年1月1日正式实施
核心变化是:
一家企业的经济活动发生在哪里,相关经济数据就应该尽可能统计在哪里
这个变化会让哪些城市承压?哪些城市受益呢?
这个我后面会聊
先把新规的内容和大家梳理清楚
首先可能有人会提出质疑:
按照经营地统计,这不是早就有规定了吗?
没错!
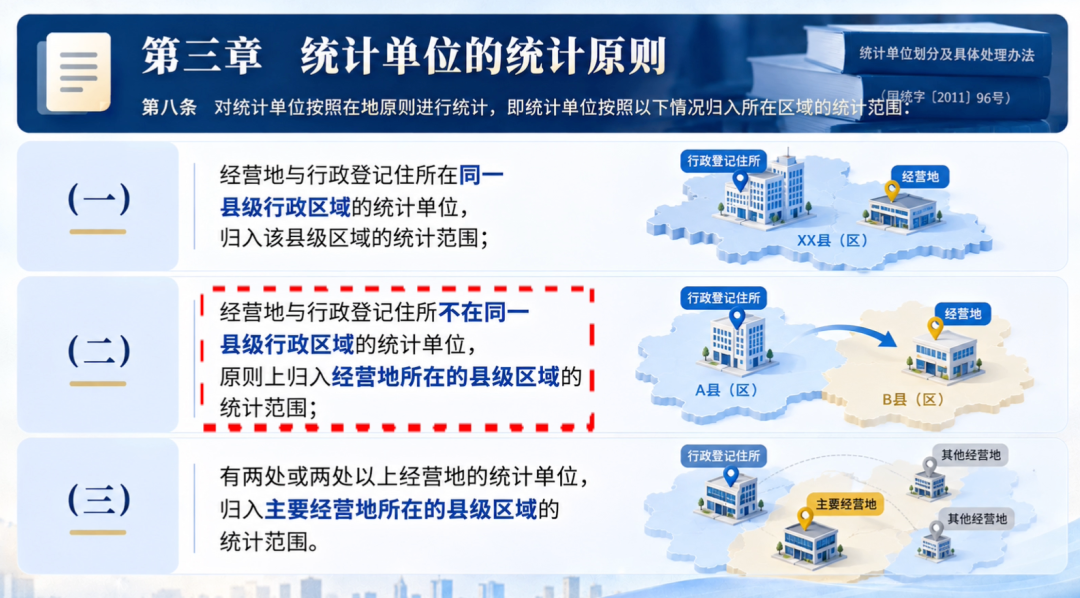
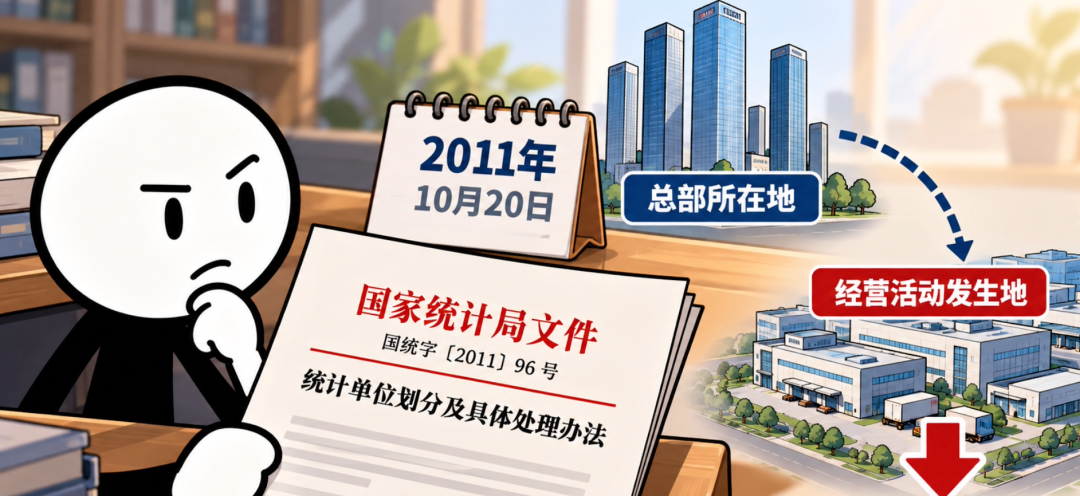
早在2011年,国家统计局就颁布过同名的《统计单位划分及具体处理办法》
当时就已经明确规定,企业的登记地与经营地不一致,原则上按照经营地统计
既然如此,为什么15年后还要重新修订?
其实这次发布的新规,并没有推翻原来的统计制度
只是把2011年的那个版本,以及随后十多年已经实行、探索的一些统计办法,进一步明确、统一和规范
比如2011年的规定虽然确立了经营地统计原则,但对于没有独立法人资格的分支机构,实际统计归属仍然受到不少限制
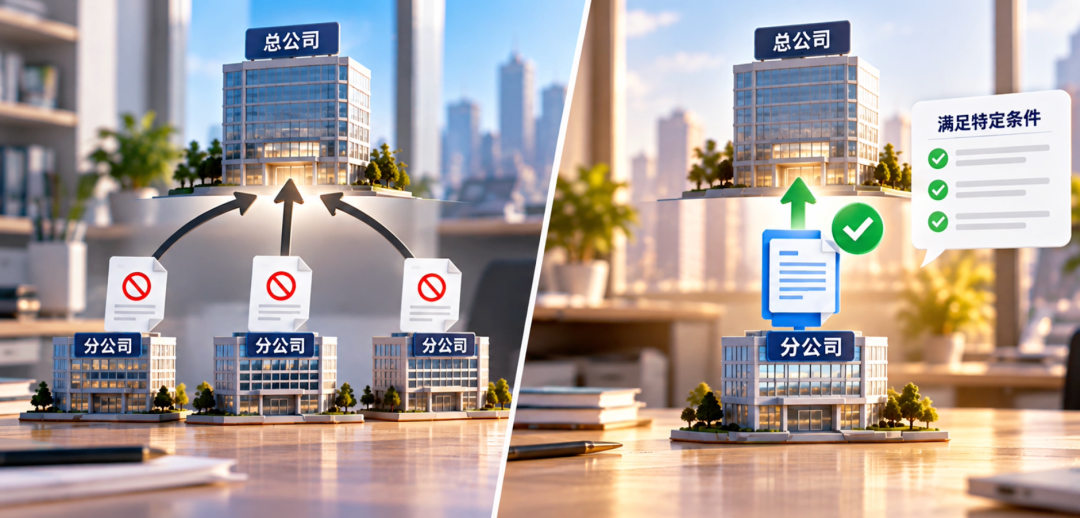
也就是说,过去一些没有独立法人资格的分公司:
有的没法单独报送,必须通过总公司
但有的也可以在当地独立统计,只不过需要满足特定条件
2027年的新规
只是把这些特定条件整理得更明确、更容易实施了
过去除了银行、保险、通信、石油、邮政、电力、汽车等特殊行业外
其他行业的分公司,原则上只有跨省经营的,才能申请独立统计
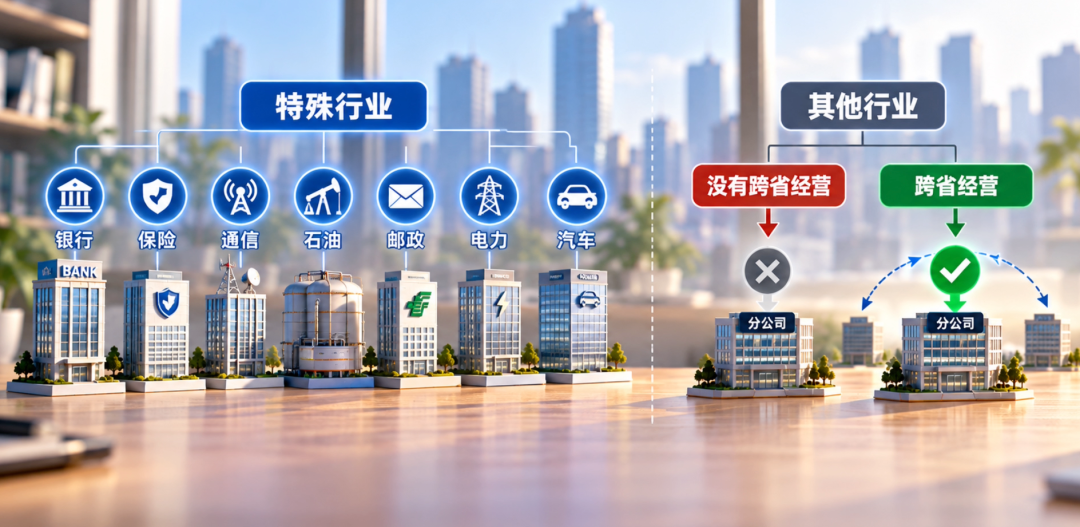
2027年的新规,删掉了「跨省」两个字
这意味着,同一个省内不同城市之间的分公司,也首次有了明确的申请依据
这是一个新规的重大变化
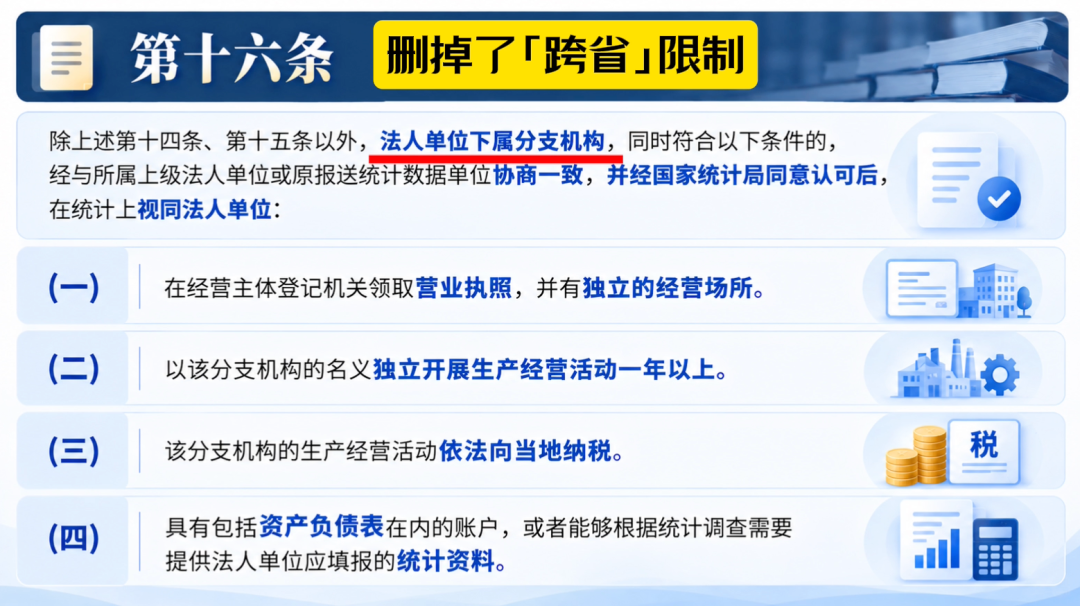
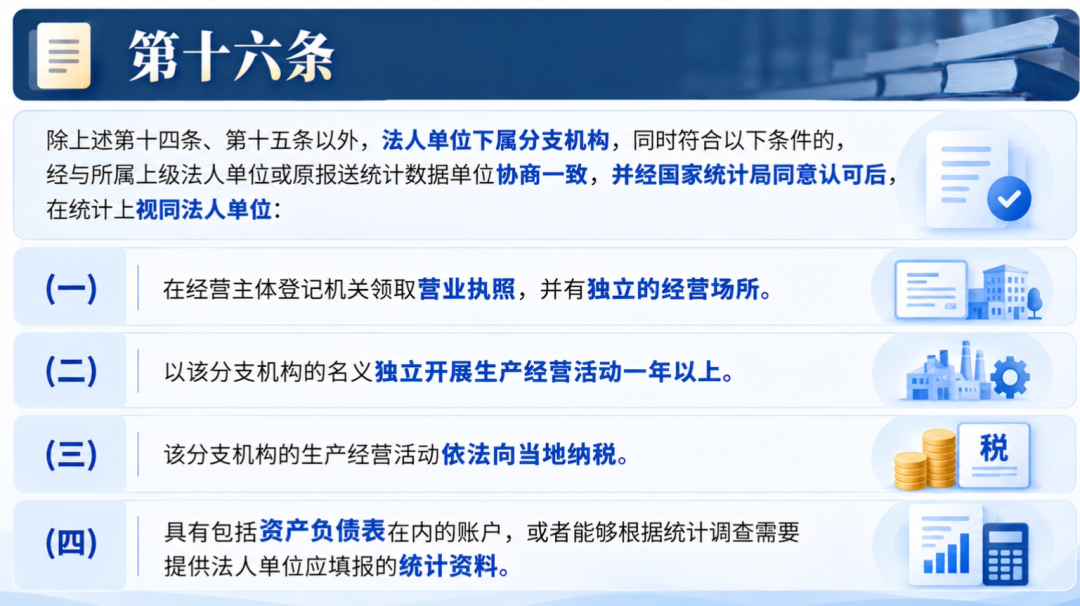
新规还规定,没有独立法人资格的分公司想要独立统计,不仅要满足4项基本条件
还必须与总部协商一致,并且经过国家统计局认可
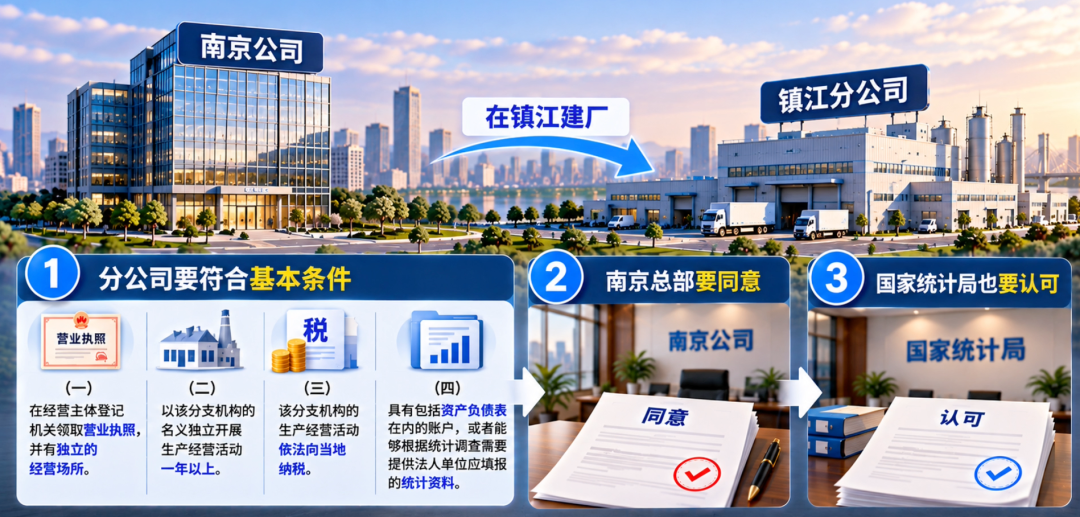
比如一家南京公司在镇江建厂
不是镇江想把它纳入独立统计,就能直接纳入的
首先分公司本身要符合4项基本条件
其次南京总部要同意
最后国家统计局也要认可
为什么这么严格呢?
很简单,是为了防止重复统计,或者遗漏统计
如果总部和分公司之间没有协调好,就可能出现两种情况:
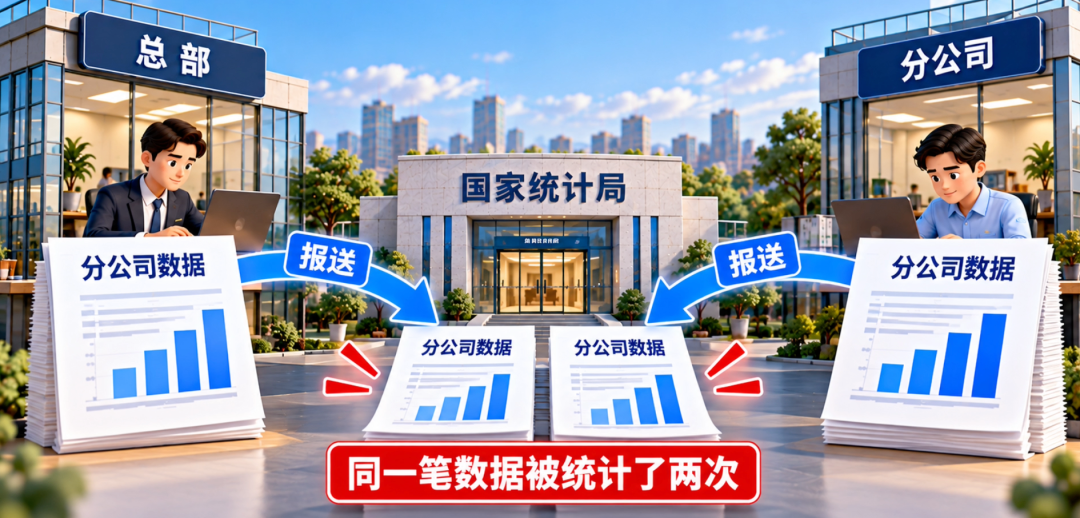
第一种,总部已经把分公司的经营数据报上去了,分公司又在当地报了一遍
同一笔数据被统计了两次
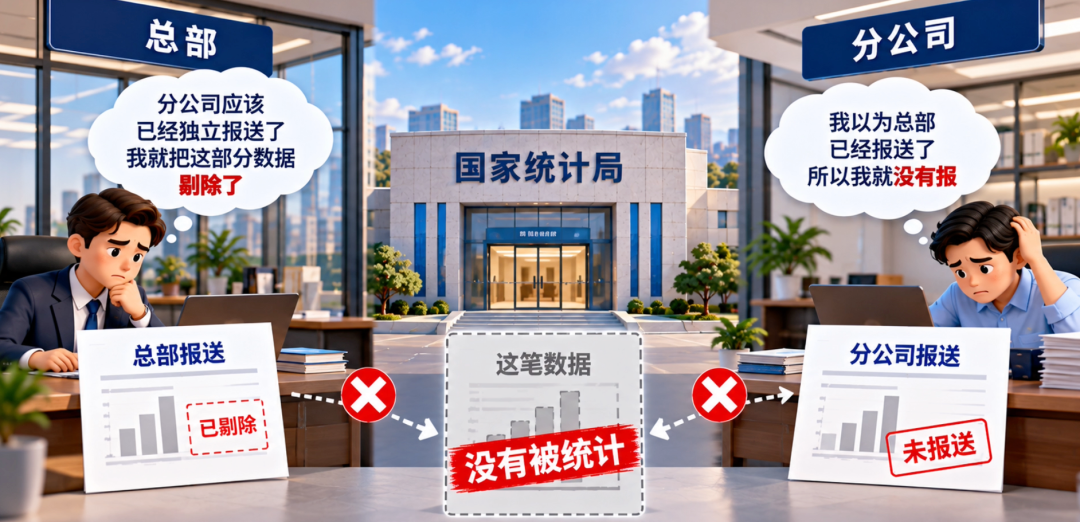
第二种,总部以为分公司已经独立报送了,就把它的数据剔除了,结果分公司并没有
最后两边都没报,这笔数据就被漏掉了
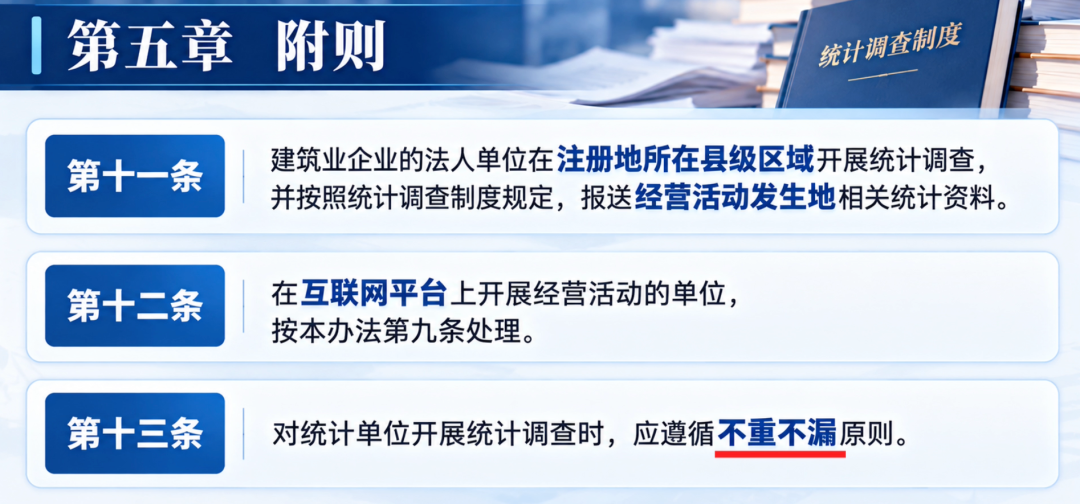
所以,新规第十三条专门强调了四个字:
不重不漏
当然,现实中,「漏」是很少的
绝大部分情况是「重」
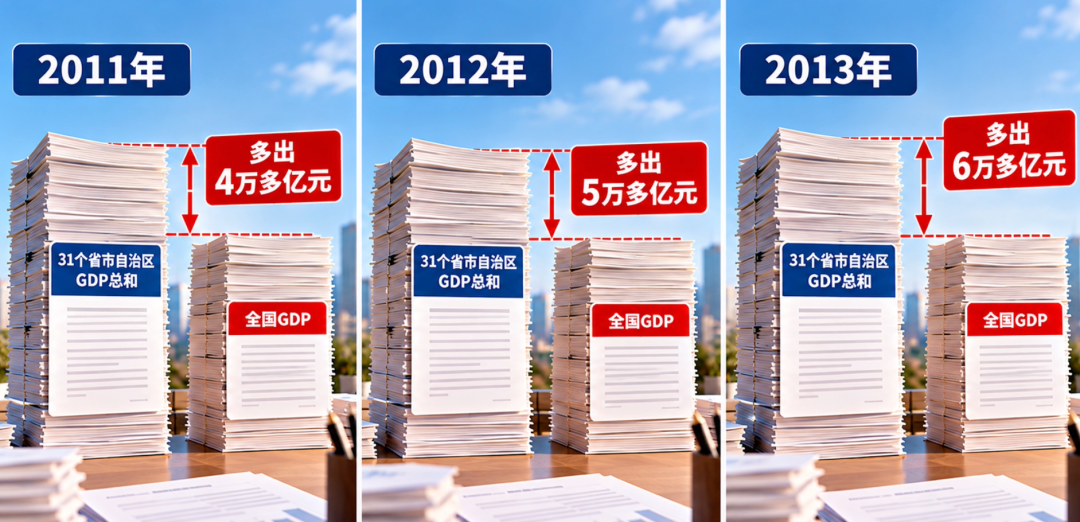
十多年前,31个省市自治区GDP加起来,经常比全国多出好多万亿
2011年多出了4万多亿元
2012年多出了5万多亿元
2013年多出了6万多亿元
为什么会发生这种现象?
因为当时全国GDP和地方GDP,采用的是分级核算制度
国家统计局核算全国,各个地方分别核算自己的GDP
这样就很容易造成地方上的重复统计,导致高估经济规模
后来,中国不断推进统计改革
2011年,颁布《统计单位划分及具体处理办法》
2015年开始,地方GDP加总与全国GDP之间的差距逐渐缩小
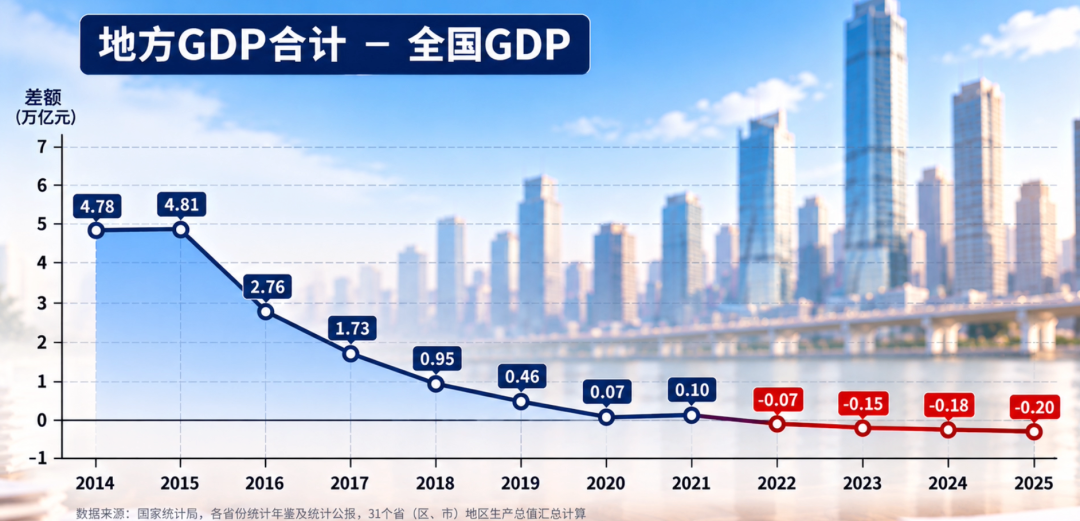
2019年前后,又迎来了一次大规模的数据修订
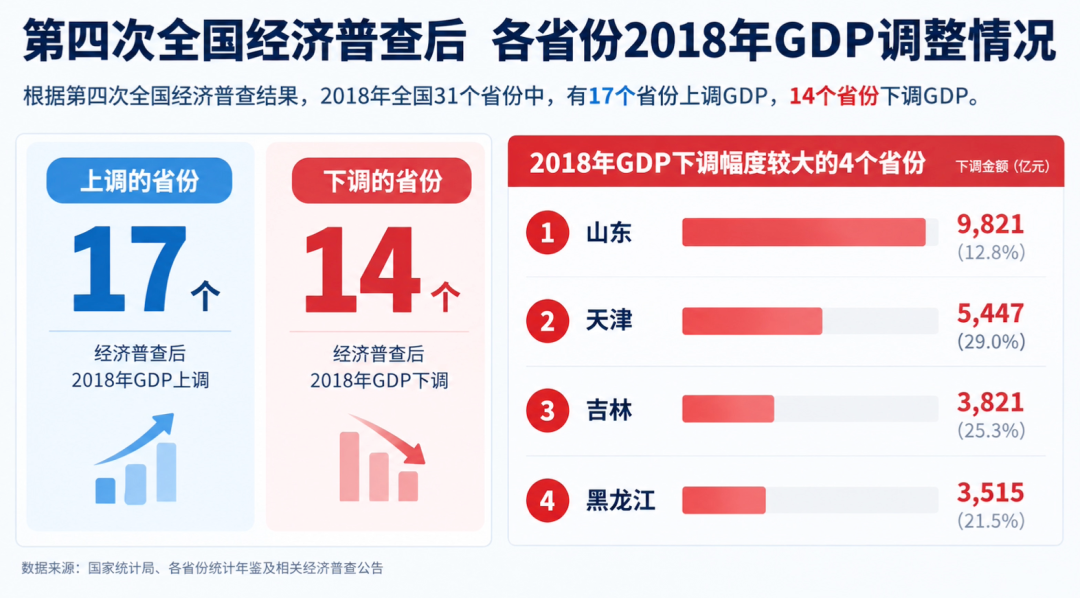
根据第四次全国经济普查结果,全国31个省份中,有17个省份上调了2018年的GDP,却有14个省份下调
其中,山东下调了9821亿元,天津下调了5447亿元,吉林下调了3821亿元,黑龙江下调了3515亿元
到了2020年,中国正式实施地区生产总值统一核算改革
过去各省分别核算GDP的模式,转变为国家统一组织、各省共同参与的核算模式
至此,全国与地方的GDP数据,就基本上能够对上了
各省份市也很难再出现数据严重失实的情况
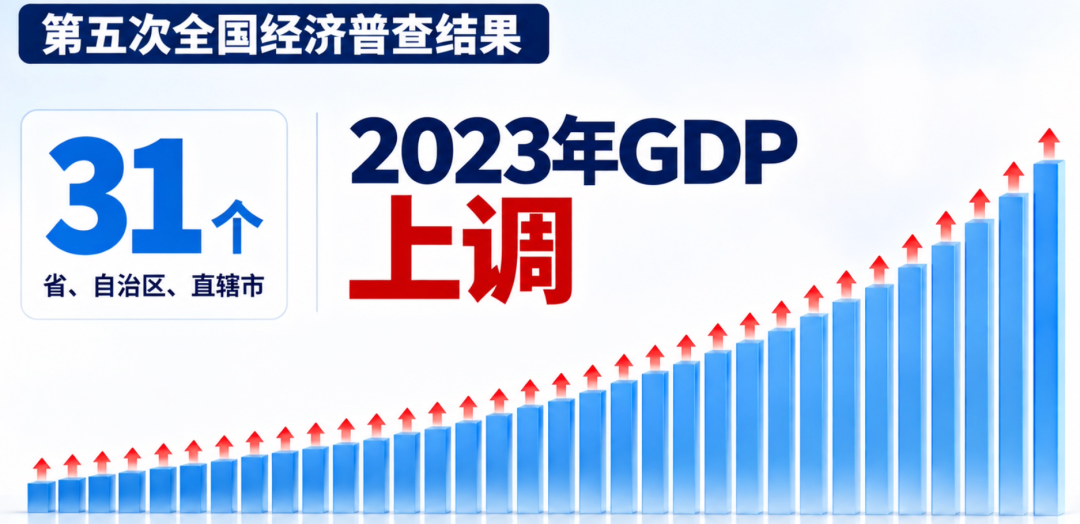
第五次全国经济普查,31个省、自治区、直辖市的2023年GDP全部上调,没有一个省份下调,就是最好的说明
那么关键问题来了:
2027年这次改革,又会对哪些城市产生重大影响呢?
很多人第一反应是北京、上海
毕竟它俩是全国总部最多的城市
但其实我个人认为,京沪还真不会有太大冲击
两点原因:
1、北京、上海作为直辖市,统计制度的执行相对成熟
上面已经说了,按照经营活动发生地统计,并不是现在才提出来的,早在2011年就已经有明确规定
而且当时就已经允许符合条件的跨省分支机构,在实际经营所在地独立统计了
北京、上海本来就是省级行政区嘛!
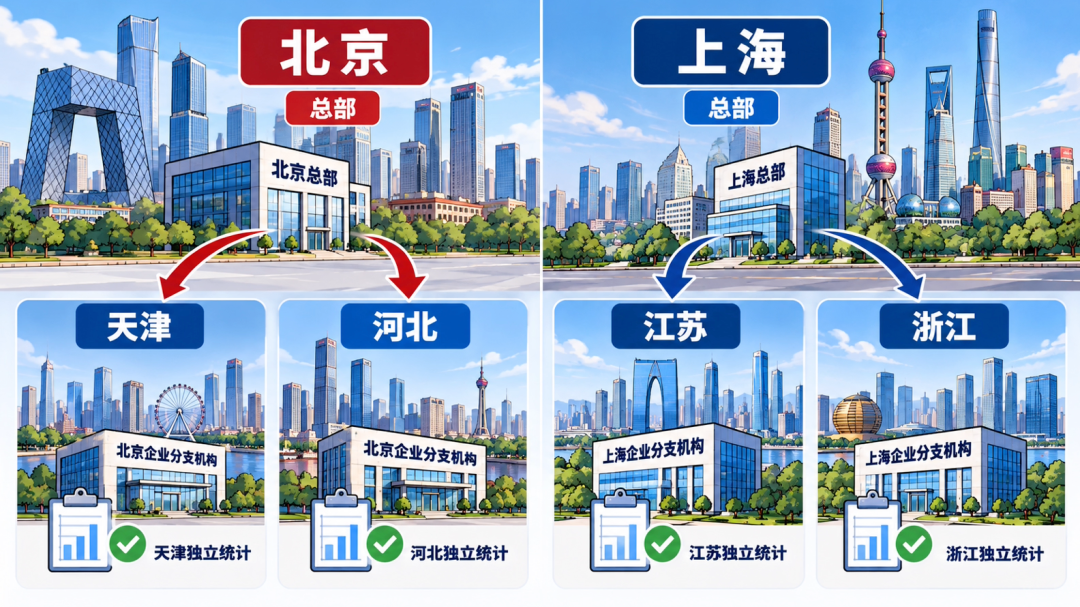
所以经过这么多年的改革和完善,京沪符合条件的分支机构,比如北京在天津、河北的,上海在江苏、浙江的,大部分已经有了独立统计的渠道
所以2027年的新规对京沪来说,更多是原有制度的延续和完善,属于查缺补漏,改变可能有,但不会太大
2、北京、上海的总部经济,本身就创造了大量经济价值
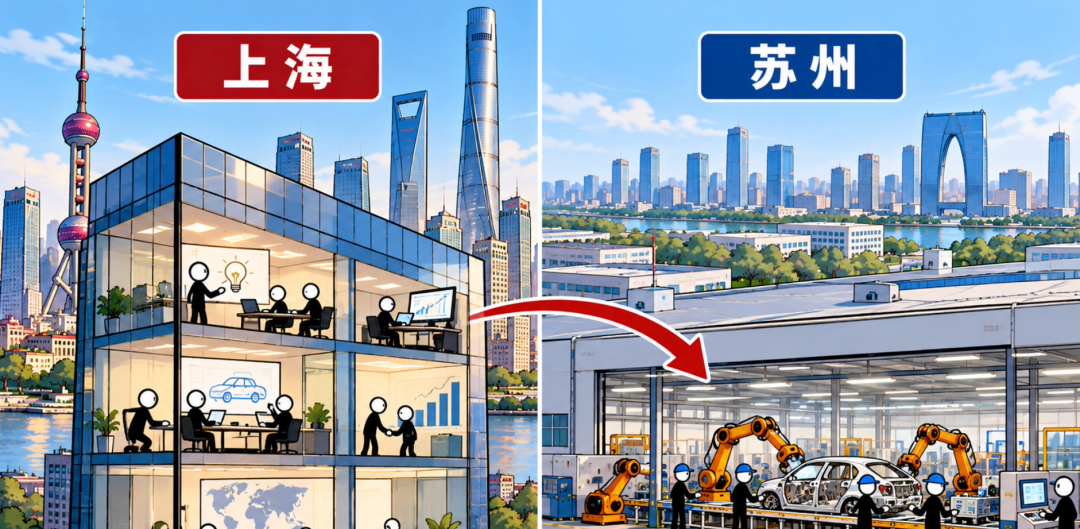
比如一家企业总部设在上海,制造基地设在苏州
制造基地负责生产,上海总部负责研发、设计、融资、销售和管理
这些活动不是挂个总部牌子就能完成的,而是真实发生在上海的经济活动
即使苏州工厂独立统计了,上海总部创造的经济价值同样巨大,且完全属于上海
说白了,京沪的总部,绝大部分都是有真材实料的,水分不大
所以真正值得关注的,我个人认为,反而是另一类城市:
各省省会
为什么这么说呢?
我也有两点理由:
1、这次新规取消了普通分支机构申请独立统计的「跨省」限制,对省内跨市经营的企业影响更加直接
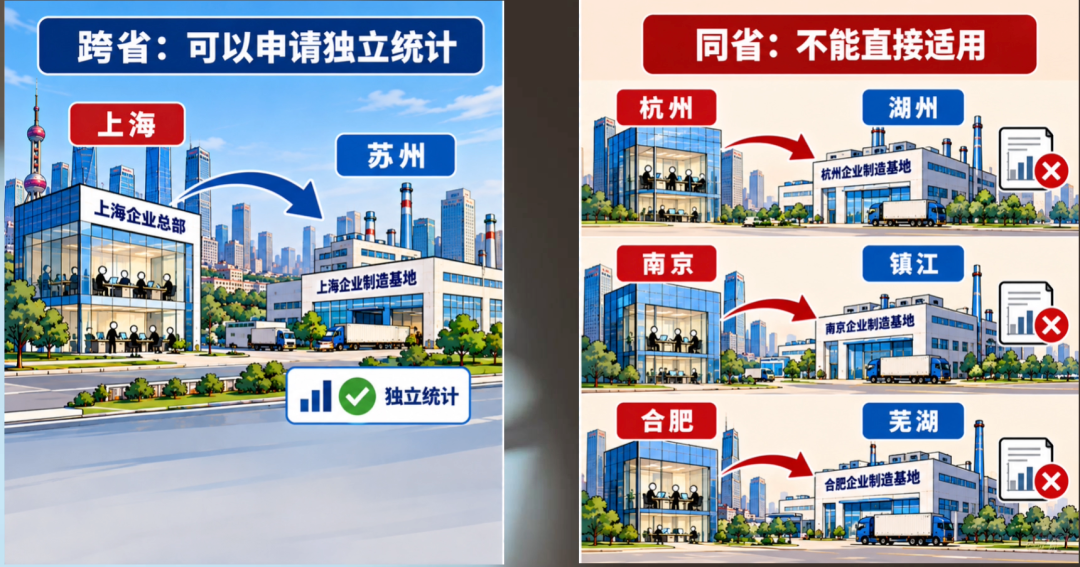
比如过去,上海企业在苏州建厂,因为属于「跨省」,所以早就有了申请独立统计的渠道
但杭州企业在湖州建厂、南京企业在镇江建厂、合肥企业在芜湖建厂,因为同属一个省,就不能直接适用这条跨省分支机构的规定
2027年之后,这类省内跨市分支机构,也有了更明确的申请依据
2、大量企业总部集中在省会,但生产活动却遍布全省
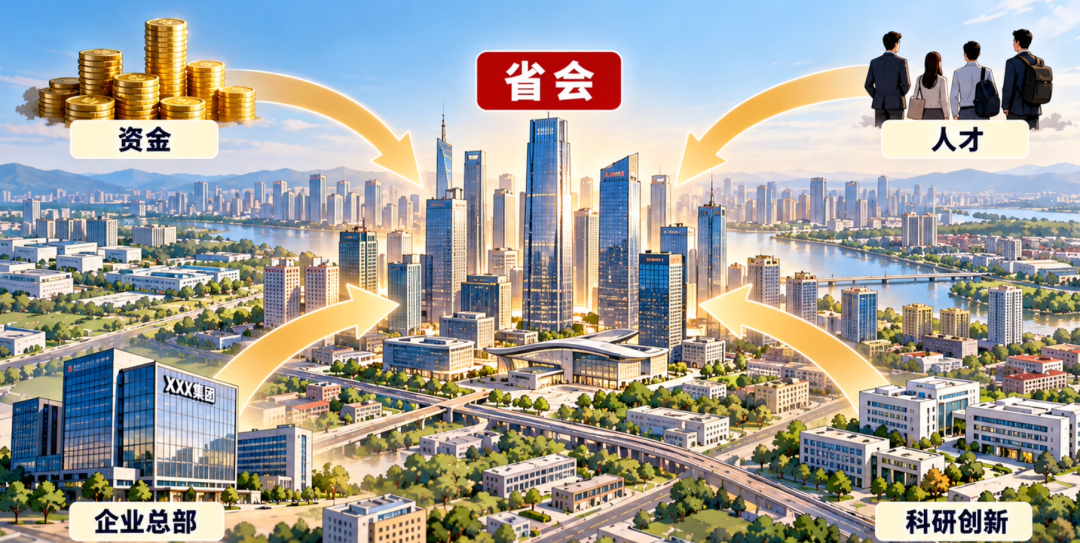
过去这些年,很多省份都在实施「强省会战略」,推动资金、人才、企业总部等资源向省会集中
但总部集中在省会,不代表生产也集中在省会
很多大型企业把总部设在省会,负责行政管理和资源协调,而真正的工厂、矿山和生产基地,却分布在其他地市
一旦更多分支机构能够在生产所在地独立统计,那么原本由省会总部统一报送的部分经济数据,就可能转移到周边城市
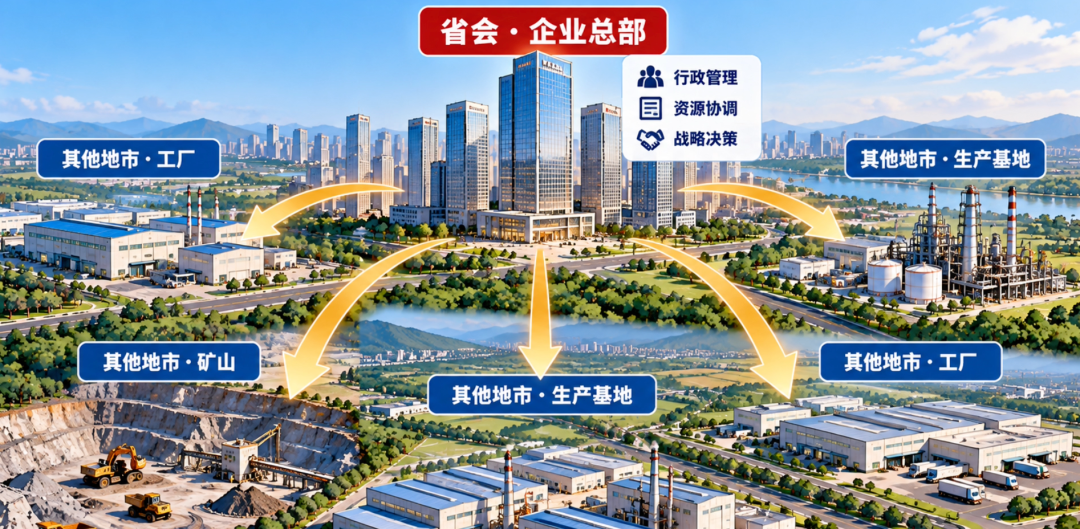
所以,这次改革对这些省会与周边城市之间的统计关系,可能产生更加明显的影响
究竟影响有多大?会不会大到「大洗牌」的程度?
这个实话实说,没法预测
原因很简单,因为新规并不是要求所有分公司都必须独立统计
而是不仅需要满足基础条件,还要经过总部同意、得到国家统计局的认可
也就是说,最终有多少企业会申请,又有多少能够获批,现在都是未知数
不过有一点是明确的:
GDP衡量的,本来就是一个地区在一定时期内实际创造的增加值
这里的「一个地区」有明确的地理边界,衡量的是这片土地上实际创造的经济价值,而不是注册在这里的企业创造了多少价值
这次改革的目的,不是让某些城市的GDP变高,也不是让某些城市的GDP变低,而是让统计数据更加真实地反映经济活动发生在哪里
统计的意义,不是决定谁赢谁输,而是尽可能还原真实的经济世界,找到未来发展的正确方向